The article examines the impact of the digital ruble on monetary circulation, payment costs, and material distribution. Historical analysis is combined with a comparison of the universal views of economic schools, including calculations based on Russian data for 2021–2025. Logarithmic decomposition of the dynamics of purchases via the SBP shows that the component related to the expansion of the acceptance network predominates, while the number of transactions per registered enterprise is decreasing. Based on the actual turnover in 2025, the hypothetical effects of digital ruble tariffs starting in 2027 are calculated. The thresholds for storing funds and resource savings have been established, determining the benefits for the population and social efficiency. The need to assess the regularity of use, the full cost of payment, and the reliability of the infrastructure has been substantiated.
Keywords: digital ruble, money, digital currency, Fast Payment System, bank deposits, payment costs, social welfare.
1. Постановка проблемы
Цифровой рубль вводится в экономике с развитой системой электронных расчетов. По данным Банка России, доля безналичных платежей в розничном обороте в первом полугодии 2026 года достигла 88,4 % [33, с. 3]. Поэтому полезность нового инструмента нельзя доказать одним указанием на удобство электронного перевода. Требуется определить, что изменяется относительно уже действующей платежной системы.
Исследовательский вопрос состоит в определении изменений национальной экономики, выгод государства и общества и направлений развития цифрового рубля. Под переходом понимается расширение новой формы при сохранении наличных и банковских денег. Полная замена существующих форм не предполагается: Банк России определяет цифровой рубль как дополнительную форму валюты, добровольную для граждан [28; 29].
Основная гипотеза заключается в зависимости положительного результата от сокращения совокупных затрат обращения и сохранения единства денежной системы. Выпуск цифрового обязательства центрального банка сам по себе не создает общественного продукта. При оценке экономии комиссия, уплаченная другому участнику, должна отличаться от расходования труда, оборудования и энергии на обработку операции.
Настоящее исследование опубликовано по состоянию на 13 сентября 2026 года. Поэтапное массовое внедрение цифрового рубля началось 1 сентября 2026 года [28; 29]. Столь короткий период не позволяет оценить его устойчивое причинное воздействие на выпуск, занятость или цены, в силу этого эмпирическая часть настоящей работы опирается на сложившуюся российскую платежную инфраструктуру.
2. Технологические пределы развития денежной формы
Развитие денег не сводится к совершенствованию материального носителя. Монета, банкнота, депозит на платформе различаются правилами возникновения, передачи и погашения обязательств. История денег у Г. Дэвиса показывает сосуществование инструментов, связанных с торговлей, государственными финансами и банковской деятельностью [6, с. 1–4]. Технологическая новация приобретает денежное значение после включения в устойчивые общественные отношения.
В теории К. Менгера происхождение денег объясняется различиями в сбыте товаров. Участник обмена принимает товар, который легче передать дальше, даже если непосредственно в нем не нуждается [2, с. 34–43]. Для цифровых платежей отсюда следует значение сети приема — инструмент может быть мало полезен, если его не принимает продавец. Однако распространение приложения внутри рублевой системы не тождественно возникновению самостоятельных денег.
У К. Маркса денежная форма объясняет получение частными продуктами труда общего общественного выражения через выделение единого эквивалента [1, с. 38–53]. Для современного анализа необходимо различать общую меру цен и канал передачи платежного требования. Цифровой рубль сохраняет рублевую единицу счета и предполагает равенство номиналов всех ее форм.
Это различие выражается счетным соотношением: для n товаров имеется n(n – 1)/2 двусторонних относительных цен, а при выборе общего эквивалента достаточно n — 1 независимой цены. Российская экономика уже располагает рублевой единицей счета. Цифровой рубль повторно не уменьшает число необходимых цен. Его результат относится к исполнению обязательств и организации платежной сети.
Д. Гребер исследует долговые отношения, не укладывающиеся в схему возникновения кредита только после монеты [5, с. 18–21]. Для настоящей темы существенно, что цифровая запись может выражать как денежное требование, так и неденежное обязательство.
Г. Кнапп связывал денежный характер платежного средства с правовым порядком и правилами приема, а не с материалом носителя [3, с. 1–2, 36–37]. Однако правовое признание не устраняет неудобство интерфейса и недоверие пользователей. Д. Энтс показывает, что восприятие государственной теории денег сопровождалось содержательными спорами [4, с. 1–3]. Следовательно, в силу этого у чартализма нельзя автоматически вывести единственную архитектуру цифровой валюты.
Больше всего продвинулась советская политическая экономия, которая дополнила анализ денег вопросом о воспроизводстве. И. А. Трахтенберг исследовал функции денег во взаимосвязи с товарным обращением и кредитом [7, с. 27–28, 51–52]. В такой постановке ускорение платежа полезно, если оно снимает хозяйственные затруднения, но не заменяет мощностей, доходов покупателей и необходимых ресурсов. Значение советской трактовки состоит прежде всего в том, что последствия денежной реформы рассматриваются по участникам воспроизводства и распределению результатов. Уменьшение затрат торговли может сопровождаться сокращением банковских доходов. Национальная оценка требует учитывать встречные изменения, а не суммировать частные выигрыши [7, с. 245–246].
Функция меры стоимости сохраняется через общую рублевую номинацию, средства обращения через оплату товара, средства платежа через погашение обязательства. Марксистское различие обращения товара и последующего платежа позволяет объяснить значение своевременности расчетов [1, с. 67–73, 92–98]. Просрочка одного участника способна затронуть хозяйственную цепочку при достаточном общем количестве денег.
Функция сохранения стоимости не усиливается только потому, что требование к центральному банку существует в цифровой форме. Покупательная способность рубля зависит от динамики цен, а доходность кошелька определяется правилами его использования. В действующей российской модели проценты на цифровые рубли не начисляются [28]. Следовательно, цифровой рубль может быть удобен для платежа и одновременно уступать процентному депозиту как способу временного хранения средств. Это различие становится одним из центральных параметров последующих расчетов.
У А. Шейха деньги и банковский кредит включены в анализ конкуренции, накопления и кризисов; их движение рассматривается во взаимосвязи с хозяйственной активностью [15, с. 182–191]. Л. Цулфидис показывает различия трактовок денежного обращения и накопления в конкурирующих школах [16, с. 95–100]. В совместной работе греческих экономистов в лице Л. Цулфидиса и П. Цалики денежная форма рассматривается в связи с теорией стоимости и развитием современного капитализма [17, гл. 2]. Эти исследования препятствуют сведению цифровизации к нейтральной замене носителя. Изменение организации расчетов затрагивает конкуренцию посредников и доступ к ликвидности, хотя само по себе не устраняет противоречий накопления.
Исторический анализ позволяет связать полезность цифрового рубля с полнотой выполнения функций денег и затратами их обеспечения. Нарушение конвертации или закрепление разных возможностей расходования за одинаковыми номиналами ослабляло бы свойства всеобщего эквивалента. Совместимость, равенство номиналов и широкий прием способны укреплять эти свойства.
3. Деньги и кредит в свете экономической теории
Происхождение денег следует отличать от их создания современной банковской системой. Банк Англии выделяет наличность, банковские депозиты и резервы банков в центральном банке [20, с. 4–8]. Остаток на обычном счете является требованием к коммерческому банку. При переводе в цифровой рубль меняется должник по денежному требованию, а не только способ отображения остатка.
М. Макли, А. Радиа и Р. Томас показывают, что выдача кредита обычно создает депозит; кредитование ограничивается фондированием, капиталом, риском и спросом [21, с. 14–18]. Поэтому последствия цифрового рубля нельзя вычислять через постоянный денежный мультипликатор. Конвертация денежного требования и реакция кредитного предложения представляют разные процессы.
Эндогенность кредитных денег не означает отсутствия ограничений. Трахтенберг связывал границы кредита с хозяйственными потребностями и условиями воспроизводства [7, с. 574–575]. Перемещение депозитов может вызвать замещение фондирования, сокращение маржи или изменение активов. Выбор реакции определяется состоянием банка, нормативами и спросом на кредит.
М. Фридман и А. Шварц показывают значение банковских кризисов и сокращения денежного предложения в истории США [9, гл. 7, 13]. Для цифровой валюты отсюда следует требование устойчивого перехода между денежными формами. Управление ликвидностью должно учитывать возможность круглосуточного оттока депозитов, особенно в условиях недоверия к банкам.
У Дж. М. Кейнса выбор между деньгами и доходными активами зависит от неопределенности и предпочтения ликвидности [8, с. 128–135, 171–176]. Спрос на цифровой рубль также может включать платежный и предосторожностный компоненты. Первый связан с расходами, второй способен возрастать при недоверии к посредникам. Малый средний платежный остаток поэтому не исключает стрессового спроса.
Работы П. Кругмана о ликвидной ловушке и кризисах показывают, что доступность денег и восстановление совокупного спроса не являются одним и тем же [11, с. 148–153; 12, с. 149–150]. В исследовании Г. Эггертссона и П. Кругмана сокращение долговой нагрузки влияет на спрос через ограничения должников [13, с. 16–20]. Эти механизмы не переносятся на российскую экономику как готовая количественная модель: рассматриваемые работы посвящены иной институциональной ситуации. Они используются для ограничения вывода. Более совершенный платежный канал сам по себе не устраняет недостаток спроса, долговую перегрузку или неблагоприятные ожидания инвесторов.
Х. Мински связывает финансовую устойчивость с характером долгов и возможностью их обслуживания [14, с. 7–9]. Перенос остатка в центральный банк уменьшает кредитный риск денежного требования, но не делает безопасными долги предприятий и населения. Надежность расчетного актива и устойчивость экономики должны оцениваться раздельно.
Современная денежная теория в изложении У. Митчелла, Л. Р. Рэя и М. Уоттса акцентирует роль государственной единицы счета, налоговых обязательств и различий между государственным и частным денежным долгом [18, с. 124–130, 205]. Для анализа цифрового рубля этот подход полезен тем, что связывает денежную форму с бюджетными институтами. Но возможность государства осуществлять номинальные платежи не означает неограниченной доступности реальных ресурсов. Авторы отдельно рассматривают ресурсные ограничения и инфляцию [18, с. 305]. Новая форма рубля не создает дополнительного безопасного объема государственных расходов независимо от производственных условий.
Ф. Хайек связывал денежную конкуренцию с выбором валюты и ограничением монополии эмитента [10, гл. VIII-XI]. Российская модель сохраняет централизованную эмиссию. Однако доступный государственный инструмент может усиливать конкуренцию банковских сервисов при одинаковых правилах доступа и простой смене посредника. Административное вытеснение альтернатив ослабляло бы этот эффект.
К. Борио связывает деньги и кредит с доверием к институциональному порядку, ценовой и финансовой стабильностью [19, с. 2–5, 16]. В цифровой системе доверие также зависит от защиты требований, исправления ошибок и предсказуемости правил. Техническая окончательность записи не заменяет правовую защиту участников.
4. Место цифрового рубля в российской платежной системе
В российской модели цифровой рубль представляет обязательство Банка России, учитываемое на его платформе. Граждане и организации получают доступ через участников платформы, в том числе через банковские приложения. Номинал обменивается на наличные и безналичные рубли в соотношении один к одному. Банк, предоставляющий интерфейс, не становится владельцем средств цифрового кошелька и не может использовать их для обычного кредитования [28; 29]. Следовательно, двухуровневая организация доступа сохраняется, но расчетное требование непосредственно обращено к центральному банку.
Концепция цифрового рубля 2021 года отдает предпочтение платформе центрального банка с обслуживанием клиентов финансовыми посредниками [27, с. 8–10]. Ее проектные положения необходимо отличать от реализованных функций. Действующие условия далее определяются текущими материалами Банка России и тарифным решением от 28 августа 2026 года [28–30].
Различия инструментов приведены в таблице 1. СБП является способом перевода банковских денег, цифровой рубль является денежным требованием к центральному банку. Их сопоставление проводится на уровне одинаковой услуги, например оплаты покупки. Карта также служит инструментом доступа к средствам, а не самостоятельной валютой.
Таблица 1
Формы денежных требований и способы расчета
|
Инструмент |
Эмитент или должник |
Существенное свойство |
|
Наличный рубль |
Банк России |
Непосредственная передача банкноты или монеты |
|
Банковский депозит |
Коммерческий банк |
Требование к банку; возможна процентная доходность |
|
Цифровой рубль |
Банк России |
Прямое требование к центральному банку, доступ через участников |
|
СБП |
Не отдельный эмитент денег |
Платежная услуга для перевода банковских средств |
|
Стейблкойн |
Зависит от конструкции |
Частное обеспечение и механизм поддержания привязки |
Источник [20; 23; 25; 27; 28; 34].
Привязка стейблкойна к валюте не делает его обязательством центрального банка. С. А. Андрюшин и Д. А. Кочергин исследуют различные механизмы его эмиссии, резервирования и управления рисками [25, с. 42–48, 62–63]. Качество обеспечения и возможность погашения определяют устойчивость номинала. Именно здесь проходит существенное различие между частным инструментом и цифровым рублем.
Банк международных расчетов предлагает оценивать денежную систему по единству денег, эластичности и добросовестности функционирования, обсуждая объединение токенизированных резервов, банковских денег и активов [26, с. 77–79]. Такая оптовая инфраструктура не тождественна розничному кошельку. Цифровой рубль сам по себе не создает единой платформы всех финансовых рынков.
Р. Ауэр и Р. Бёме связывают технологический выбор с архитектурой требований, проверкой операций, доступом и трансграничным взаимодействием [23, с. 86–89]. Распределенный реестр сам по себе не гарантирует качества: необходимы скорость, устойчивость и безопасное восстановление доступа. Э. Прасад также подчеркивает зависимость последствий от устройства системы [22, с. 276–281, 319–320].
Д. А. Кочергин предлагает совершенствование российской модели с учетом международного опыта [24, с. 163–165]. Его предложения о доходности, анонимности и автономном режиме необходимо отличать от действующих правил. Далее отсутствие процентов принимается как фактическое условие, а расчеты при ограниченной связи рассматриваются как направление испытаний.
Издержки подключения различаются по размеру организации. С сентября 2026 года соответствующая обязанность распространяется на крупнейшие банки и установленные категории их торговых клиентов с выручкой свыше 120 млн руб. Следующие этапы предусмотрены на сентябрь 2027 и 2028 годов; для отдельных небольших торговых точек и мест без интернета установлены исключения [29]. Это не означает обязательство каждого покупателя пользоваться цифровым рублем.
Существующая оплата покупки через СБП (Система быстрых платежей) для граждан уже бесплатна и обычно выполняется быстро [34]. Дополнительная выгода цифрового рубля должна поэтому подтверждаться снижением цены, переносимостью доступа, качеством условного платежа или уменьшением ущерба от сбоев.
5. Данные и метод исследования
Статистическая база включает квартальные сведения Банка России о СБП за 2021–2025 годы, денежные агрегаты и структуру переводных депозитов, а также обзор развития национальной платежной системы за II квартал 2026 года [31–33]. Тарифные параметры взяты из решения Совета директоров Банка России и официальной информации о СБП [30; 34]. Все денежные потоки в расчетах выражены в текущих рублях. Динамика объемов платежей не интерпретируется как динамика физического объема потребления.
Из статистики СБП выделены именно платежи физических лиц за товары и услуги, обозначаемые далее C2B. Общая сумма операций СБП включает переводы между гражданами, в том числе между собственными счетами. Использование всего такого оборота в качестве базы экономии торговых комиссий завысило бы результат и нарушило сопоставимость. Для модели выбран фактически наблюдаемый объем покупок, а доля потенциально переводимого сегмента задается отдельно.
Годовые суммы рассчитаны из опубликованных округленных квартальных значений интерактивных графиков Банка России. Поэтому приведенные итоги являются воспроизводимой агрегацией этих наблюдений, а не заменой более точной ведомственной статистики. Число торгово-сервисных предприятий, или ТСП, относится к концу периода. Оно не равно среднему числу активно принимавших платежи предприятий за квартал. Это ограничение учитывается при разложении динамики.
Таблица 2
Покупки через СБП в России
|
Год |
Число покупок, млрд |
Стоимость, трлн руб |
ТСП на конец года, млн |
|
2021 |
0,0135 |
0,058 |
0,177 |
|
2022 |
0,3600 |
0,710 |
0,559 |
|
2023 |
1,6400 |
2,990 |
1,492 |
|
2024 |
3,6600 |
6,480 |
2,183 |
|
2025 |
5,3000 |
8,920 |
3,000 |
Источник: расчет по округленным квартальным наблюдениям Банка России [31]. (!) Денежные величины приведены в текущих ценах.
По использованным наблюдениям в 2025 году покупки через СБП составили 8,92 трлн руб. и 5,30 млрд операций; число ТСП достигло 3,00 млн. Прирост стоимости к 2024 году равен 37,65 %.
6. Расширение сети и интенсивность платежей
Динамика СБП позволяет поставить вопрос, который будет существенен и для цифрового рубля: превращается ли увеличение числа подключений в устойчивое использование? Годовые данные демонстрируют рост стоимости покупок, но не раскрывают его состав. Между IV кварталом 2024 и IV кварталом 2025 года стоимость покупок выросла с 2,01 до 2,50 трлн руб. Число ТСП увеличилось с 2,183 до 3,000 млн, число покупок с 1,14 до 1,43 млрд [31].
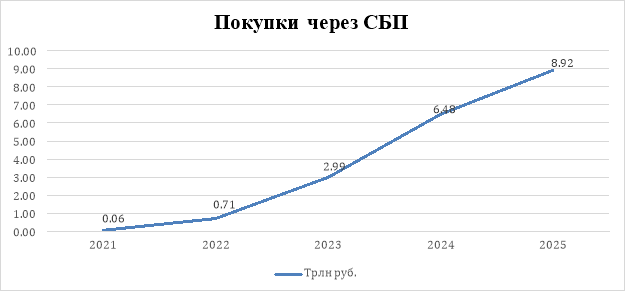
Рис. 1. Стоимость покупок через СБП в 2021–2025 годах [31]
Обозначим через V стоимость покупок за квартал, через M число ТСП на конец квартала, через N число покупок, через I отношение N к M , а через A средний размер платежа. При использовании единообразных натуральных и денежных единиц выполняется тождество (1).
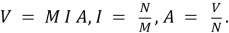
Отношение I не описывает поведение одного и того же предприятия во времени. Оно представляет агрегатную расчетную интенсивность на зарегистрированную сеть. В рассматриваемых кварталах показатель снизился с 522,22 до 476,67 покупки на ТСП, или на 8,72 %. Средний размер платежа уменьшился с 1763,16 до 1748,25 руб., или на 0,85 %. Одновременно сеть приема выросла на 37,43 %. Уже эти соотношения показывают, что расширение инфраструктуры сопровождалось изменением структуры ее использования.
Для распределения изменения V между тремя множителями используется логарифмическое среднее L . Для положительных объемов оно определяется формулой (2); при равенстве объемов его непрерывное продолжение равно самому объему. Вклад каждого фактора x из множества M , I , A задается формулой (3).
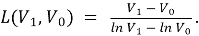
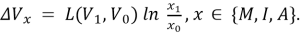
Сумма вкладов точно совпадает с изменением V , поскольку сумма логарифмов отношений множителей равна логарифму отношения объемов. Результат не зависит от порядка замены факторов. Это свойство тождества, а не предположение о причинной независимости множителей.
Таблица 3
Разложение изменения стоимости покупок
|
Показатель |
IV кв. 2024 |
IV кв. 2025 |
Вклад, трлн руб |
|
Сеть приема, млн ТСП |
2,183 |
3,000 |
+0,714 |
|
Покупки на одно ТСП |
522,22 |
476,67 |
-0,205 |
|
Средний платеж, руб |
1763,16 |
1748,25 |
-0,019 |
|
Стоимость, трлн руб |
2,010 |
2,500 |
+0,490 |
Источник: расчет по [31].
Компонент сети равен +0,714 трлн руб., расчетной интенсивности -0,205 трлн руб., среднего платежа -0,019 трлн руб. Сумма составляет +0,490 трлн руб. Компонент сети превышает общий прирост вследствие отрицательных значений двух других компонентов.
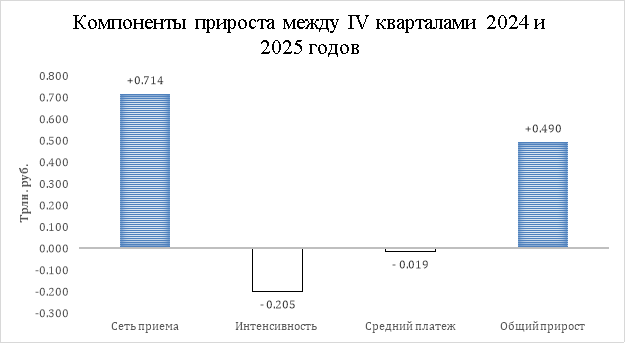
Рис. 2. Компоненты прироста между IV кварталами 2024 и 2025 годов [31]
Разложение не доказывает причинного влияния регистрации ТСП на покупки. Новые участники могли работать лишь часть квартала; могли измениться отраслевой состав и концентрация оборота. Снижение агрегатного I не означает сокращения активности каждого прежнего участника. Для такой проверки необходима панель предприятий.
Эмпирический вывод состоит в необходимости измерять активных пользователей, повторные покупки и успешность завершения платежей. Одного числа кошельков и подключенных организаций недостаточно: административное расширение доступа может сочетаться с небольшой платежной нагрузкой. Данный вывод опирается на российскую динамику, не предполагая полного сходства СБП и цифрового рубля.
7. Тарифы и условная экономия предприятий
Сопоставление комиссий проводится для оплаты товаров и услуг при одинаковой сумме покупки. В СБП предельная ставка для ряда социально значимых категорий составляет 0,4 %, для прочих обычных категорий 0,7 %, с ограничением комиссии 1500 руб. за операцию. Для жилищно-коммунальных услуг применяется отдельная ставка 0,2 % и предел 10 руб. [34]. Указанные значения являются верхними пределами, а не статистически измеренными средними ставками банковских договоров.
Согласно решению от 28 августа 2026 года, до конца 2026 года действует период нулевых тарифов цифрового рубля. С 1 января 2027 года для обычной оплаты товаров и услуг предусмотрена ставка 0,3 %, но не более 1500 руб.; для жилищно-коммунальных услуг 0,2 %, но не более 10 руб. Переводы между гражданами и предусмотренные операции с государством остаются бесплатными [30]. В расчетах используется установленный режим 2027 года при фиксированном фактическом обороте 2025 года. Это сопоставление тарифов, а не прогноз оборота на 2027 год.
Для покупки размером a и исходной ставки t снижение комиссии определяется формулой (4). Если договорная ставка банка ниже предельной, необходимо использовать ее фактическое значение. Применение верхнего тарифа ко всему рынку завысило бы выгоду.
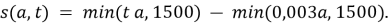
При исходной ставке 0,7 % комиссия СБП достигает предела при сумме 214285,71 руб. В этой точке разность комиссий максимальна и равна 857,14 руб. При дальнейшем увеличении суммы экономия сокращается, поскольку комиссия цифрового рубля еще растет. Начиная с 500000 руб. обе комиссии равны 1500 руб. Для исходной ставки 0,4 % максимум экономии составляет 375 руб. при платеже 375000 руб. После 500000 руб. разность также равна нулю.
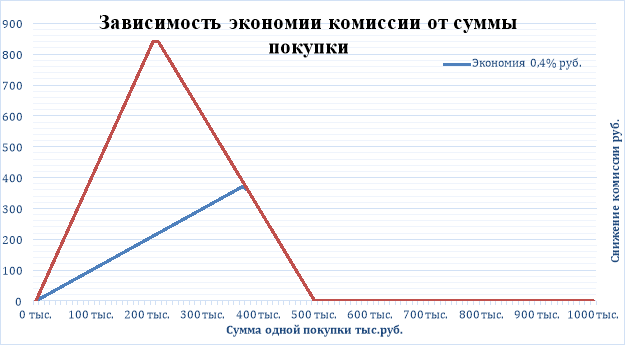
Рис. 3. Зависимость экономии комиссии от суммы покупки [30; 34]
Процентная экономия не пропорциональна сумме покупки на всем диапазоне платежей. Для жилищно-коммунальных услуг постоянные тарифы совпадают и прямой комиссионный выигрыш отсутствует. Различия качества сервиса могут сохраняться, но не должны приписываться тарифной формуле.
В агрегированной модели рассматривается только сопоставимый сегмент обычных покупок ниже тарифных пределов, без жилищно-коммунальных услуг. Пусть V равно 8920 млрд руб. в год, что соответствует рассчитанному обороту покупок через СБП за 2025 год. Параметр q означает долю этого базового оборота, которая условно переводится в цифровые рубли и удовлетворяет установленным условиям сопоставимости. В базовом расчете q принимается равным 0,20. Это исследовательское допущение, а не оценка готовности населения к переходу.
Параметр w задает долю стоимости платежей с исходной ставкой 0,4 %; остальные платежи имеют ставку 0,7 %. При w = 0,50 расчетная исходная ставка равна 0,55 %, а разность с тарифом цифрового рубля равна 0,25 процентного пункта. Ни отраслевая доля w , ни переход q не оцениваются из агрегированной статистики. Их выделение в самостоятельные параметры позволяет не подменять отсутствующие сведения о составе покупок произвольной «средней комиссией рынка».
Разность исходной ставки и ставки цифрового рубля далее обозначается Δt .
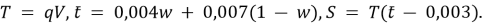
При данных предпосылках переводимый годовой поток T равен 1784 млрд руб. Комиссия при исходном тарифе составляет 9,812 млрд руб., комиссия цифрового рубля 5,352 млрд руб. Условная экономия предприятий достигает 4,460 млрд руб. в год. Величина линейно зависит от q в пределах выбранного сегмента. При изменении его отраслевого состава или выходе платежей на предельные комиссии простая пропорциональность перестает описывать весь рынок.
Тарифное решение определяет также вознаграждение участникам платформы: для обычных C2B-операций 0,10 % участнику со стороны плательщика и 0,15 % участнику, обеспечивающему прием у получателя, с соответствующими пределами [30]. Для рассматриваемых небольших платежей сумма такого вознаграждения составляет 0,25 % оборота. При базовом T участники получают 4,460 млрд руб., а разность между комиссией 0,30 % и вознаграждением 0,25 % составляет 0,892 млрд руб. до затрат оператора.
Вся комиссия цифрового рубля не является доходом государства. Остаток после вознаграждения участников также не равен прибыли: необходим вычет расходов платформы. Совпадение экономии предприятий с суммой вознаграждений в базовом варианте объясняется конкретными ставками, а не общим свойством цифровой валюты.
Выгода продавца зависит и от подключения, обучения сотрудников и сопровождения учета. Единовременные расходы необходимо распределять на срок использования. При малом числе операций низкая ставка не гарантирует низкой полной стоимости; для небольшого предприятия особенно важна простота интеграции.
8. Остатки транзакций и банковское фондирование
Годовой поток покупок нельзя приравнивать к объему средств, постоянно находящихся в цифровых кошельках. Один и тот же рубль может многократно использоваться в расчетах. Для связи потока и остатка вводится среднее время предварительного хранения τ в днях. Предполагается, что покупатели пополняют кошельки перед расходованием, поток в среднем равномерен, а продавцы после получения платежа без задержки переводят средства на банковские счета. Тогда средний остаток транзакций R определяется формулой (6).

R охватывает только средства покупателей в выбранном сегменте. Накопления из предосторожности, переводы между гражданами, бюджетные и корпоративные остатки исключены. Поэтому R не является прогнозом всего спроса на цифровой рубль. При хранении выручки продавцами потребуется отдельный расчет их остатка без двойного счета.
При T = 1784 млрд руб. и τ = 1 день расчетный остаток равен 4,888 млрд руб. При семи днях он увеличивается до 34,214 млрд руб., при тридцати днях до 146,630 млрд руб. Рост продолжительности хранения увеличивает потенциальное перемещение депозитов, не меняя сам годовой объем покупок. Следовательно, интерфейс пополнения и возврата средств способен влиять на банковскую ликвидность даже при неизменной популярности способа оплаты.
Балансовые последствия перевода x рублей с банковского счета в цифровой кошелек представлены в таблице 4. Для простоты рассматривается операция без дополнительного кредита центрального банка и без встречных переводов. У домохозяйства меняется состав денежных требований, у коммерческого банка одновременно уменьшаются резервный актив и депозитное обязательство, а у центрального банка меняется структура обязательств. Сумма денежных требований населения не увеличивается.
Таблица 4
Перевод x рублей из депозита в цифровой кошелек
|
Участник |
Изменение активов |
Изменение обязательств |
|
Домохозяйство |
Депозит -x; цифровой рубль +x |
Отсутствует |
|
Коммерческий банк |
Резервы в Банке России -x |
Депозит клиента -x |
|
Банк России |
Отсутствует |
Резервы банка -x; цифровые рубли +x |
Источник: балансовая схема на основе [21; 27; 28]. (!) Не учитываются встречные операции и предоставление новой ликвидности.
Банковские резервы нельзя прибавлять к деньгам населения при оценке платежного остатка небанковского сектора. Перевод наличности в цифровой рубль также меняет структуру обязательств центрального банка. Обе конвертации отличаются от выдачи кредита и не означают автоматического увеличения совокупного спроса.
В ряду денежных агрегатов Банка России на 1 января 2026 года М2 составляет 129628,7 млрд руб., М0 составляет 18234,2 млрд руб. Разность, характеризующая рублевые депозиты в составе М2, равна 111394,5 млрд руб. [32]. Она используется только как масштаб сопоставления. Расчетный остаток при одном дне составляет 0,0044 % этой суммы, при семи днях около 0,0307 %, при тридцати днях около 0,1316 %. Малые доли в спокойном транзакционном варианте не исключают иной динамики при банковском стрессе.
Для оценки дополнительного расхода на фондирование вводятся:
— h, т. е. доля пополнения кошельков за счет депозитов;
— λ , т. е. доля переместившихся средств, которую банкам требуется заместить;
— Δi , т. е. удорожание замещающего фондирования.
Годовой расход определяется формулой (7). Основные параметры h = 1, λ = 0,50 и Δi = 0,02 были заданы как допущения. Последний параметр означает разницу в две процентные точки, а не фактическую среднюю ставку российского банковского рынка.
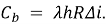
Дополнительный расход фондирования составляет 0,049 млрд руб. при одном дне, 0,342 млрд руб. при семи днях и 1,466 млрд руб. при тридцати днях хранения. Важно учесть, что это лишь оценка отдельного канала, а не итоговой прибыли банков, то есть внутренние затраты, кредитный портфель и прочие доходы здесь не моделируются.
9. Выгода населения и цена хранения ликвидности
Снижение торговой комиссии не гарантирует равного уменьшения розничной цены. Предприятие может направить экономию на прибыль, заработную плату, инвестиции или компенсацию иных расходов. Доля, переданная покупателям через цены и условия обслуживания, обозначается ξ . В базовом варианте ξ = 0,50. Это не эмпирическая оценка конкуренции в российской торговле. Параметр позволяет точно указать на то, при какой передаче экономии возникает расчетная выгода населения.
Денежный эффект для покупателей включает переданную экономию, упущенный доход по перемещенным процентным остаткам и возможную утрату бонусов прежнего платежного способа. Через r обозначается эффективная годовая альтернативная доходность, через k доля оборота, соответствующая утраченным бонусам. Получается выражение (8). Где H является частным денежным результатом, а не полной полезностью потребителя.
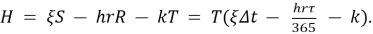
При ξ = 0,50 населению передается 2,230 млрд руб. из рассчитанной экономии комиссий. В базовом варианте h = 1, r = 0,10, k = 0 и τ = 1 день упущенный годовой доход равен 0,489 млрд руб. Чистый денежный эффект H составляет 1,741 млрд руб. в год. Ставка 10 % здесь является параметром чувствительности, а не утверждением о фактической доходности всех российских счетов. Нулевой k означает отсутствие учитываемой потери бонусов, но не универсальное отсутствие программ поощрения в СБП.
Таблица 5
Чувствительность к предварительному хранению
|
Средний срок, дней |
Остаток, млрд руб |
Расход фондирования, млрд руб./год |
Эффект населения, млрд руб./год |
|
1 |
4,888 |
0,049 |
+1,741 |
|
7 |
34,214 |
0,342 |
-1,191 |
|
30 |
146,630 |
1,466 |
-12,433 |
Источник: условная модель на обороте [31]. q = 0,20; w = 0,50; h = 1; λ = 0,50; Δi = 0,02; ξ = 0,50; r = 0,10; k = 0. (!) Все перечисленные параметры являются допущениями.
При семи днях хранения H равен -1,191 млрд руб. в год, при тридцати -12,433 млрд руб. Причиной является увеличение беспроцентного остатка при неизменном тарифе. Одинаковое снижение торговой комиссии поэтому может давать разные результаты населению в зависимости от порядка пополнения.
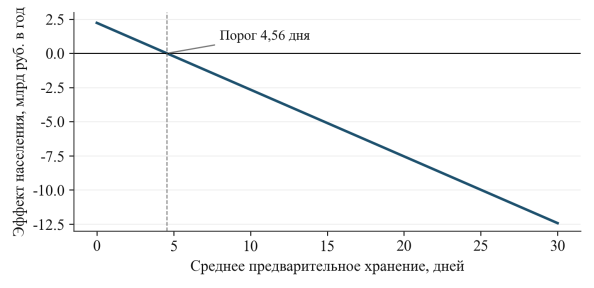
Рис. 4. Денежный эффект населения и срок хранения. Годовой оборот 1784 млрд руб.; ξ = 0,50; h = 1; r = 0,10; k = 0
Из условия H больше нуля при положительных h и r выводится предельный срок предварительного хранения (9). Если переданная покупателю часть тарифной разницы не покрывает утраченные бонусы, положительного порога не существует. Если альтернативный процентный доход отсутствует, ограничение по времени из этого канала исчезает, хотя другие издержки могут сохраняться.
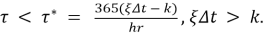
При базовых параметрах порог составляет 4,5625 дня. Он не зависит от масштаба T , поскольку и экономия, и упущенный доход пропорциональны обороту. Это самостоятельный аналитический результат: увеличение числа пользователей расширяет совокупные суммы выгод и потерь, но не исправляет невыгодную организацию хранения. Для улучшения результата требуется изменять срок предварительного пополнения, степень передачи экономии или альтернативные затраты пользователя.
Предположение об упущенной доходности для всех перемещаемых средств является жестким. По данным Банка России, на 1 января 2026 года переводные депозиты населения включали 7776,0 млрд руб. средств без начисления процентов при общем объеме таких депозитов 20378,4 млрд руб. [32]. Перемещение части беспроцентных остатков может не сопровождаться прямой потерей дохода. Однако наличие такого агрегированного запаса не доказывает, что именно его владельцы первыми перейдут на цифровой рубль. Для оценки распределения потерь нужны сведения о пользователях и исходных счетах.
Пополнение непосредственно перед оплатой и простой возврат остатка уменьшают цену хранения ликвидности. Такое решение следует оценивать по среднему остатку и времени удержания средств. Автоматизация требует согласия пользователя и понятного предела пополнения, чтобы уменьшение технических затрат не сопровождалось потерей контроля над средствами.
Фактическая передача экономии покупателям требует наблюдения. Для оценки ξ необходимо сравнивать одинаковые товары с учетом закупочных цен и налогов, отдельно учитывать скидки за способ оплаты. Ни полная передача экономии, ни ее отсутствие не могут предполагаться как установленный факт.
Для уязвимых групп полезность включает доступность интерфейса и возможность оспорить платеж. Временные затраты на освоение сервиса могут превышать небольшую скидку. Эти издержки не оценены численно, поскольку использованные агрегированные ряды не содержат необходимых наблюдений.
10. Общественный результат и государственный интерес
При переходе к оценке национальной экономики необходимо исключить двойной счет. Снижение комиссии предприятия является уменьшением выручки прежнего поставщика платежной услуги либо изменением ее распределения между участниками. Доход покупателя от снижения цены и удержанная продавцом часть той же экономии нельзя прибавлять к полной экономии предприятия как независимые эффекты. Аналогично остаток тарифа у оператора не может одновременно считаться чистой бюджетной выгодой и источником покрытия его затрат.
Для общества имеет значение изменение реальных ресурсов, необходимых для того же набора платежных услуг. Обозначим δc снижение удельных ресурсных затрат на рубль оборота, F годовые дополнительные реальные расходы внедрения и эксплуатации, B дополнительные выгоды доступности и надежности, L ожидаемые дополнительные потери от рисков. Условие положительного общественного результата задается формулой (10). Распределительные веса могут вводиться отдельно, если исследуется изменение положения конкретных групп.
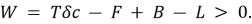
Тарифная разница не является наблюдением δc : она может отражать наценку и перекрестное субсидирование. Сопоставимых данных о ресурсных затратах каналов и полной стоимости платформы недостаточно для оценки W как факта. Поэтому рассчитывается порог покрытия заданных расходов, доступный последующей проверке.
Если дополнительные B и L временно не оцениваются, то условие окупаемости по ресурсам имеет вид δc больше F / T . При условном годовом бюджете F = 1 млрд руб. и T = 1784 млрд руб. порог равен 0,00056054, или 5,605 базисного пункта стоимости платежей. Один базисный пункт равен 0,01 процентного пункта. Условный миллиард не является опубликованной стоимостью цифрового рубля и используется исключительно для перевода формулы в измеримый масштаб.
Если реальная удельная экономия составляет три базисных пункта, тот же оборот позволяет покрывать 0,5352 млрд руб. дополнительных годовых ресурсных расходов. Комиссионная разница базовой модели равна 25 базисным пунктам, но подстановка всех 25 пунктов в качестве ресурсной экономии не обоснована. Расчет показывает, какие данные необходимы для доказательства общественной эффективности: отдельно затраты на обработку операции, постоянные расходы, ущерб от сбоев и дополнительные преимущества доступа.
Государство заинтересовано в надежном исполнении собственных платежных обязательств, прозрачном учете и меньших расходах администрирования. Цифровой рубль может упростить сверку платежа с договором, бюджетным основанием и подтверждением исполнения. Однако прозрачность записи не доказывает законность хозяйственной операции. Фиктивная поставка, завышенная цена и сговор участников могут существовать при полностью прослеживаемом переводе. Противодействие таким нарушениям требует проверки реального содержания сделки и независимого контроля.
Условный платеж по государственному контракту может сокращать задержку оплаты и потребность поставщика в оборотном кредите. Эффект зависит от числа дней задержки, суммы и стоимости финансирования. Его проверка требует сравнения одинаковых контрактов до и после подключения; без этих данных численная бюджетная экономия не определяется.
Государство заинтересовано в общем расчетном пространстве. Публичная инфраструктура способна задавать доступный стандарт, на основе которого конкурируют частные сервисы. Такая функция не оправдывает скрытого субсидирования неэффективных процессов и обязательного вытеснения альтернатив. Сопоставление полной стоимости должно сохраняться после внедрения.
Надежность ценна снижением ожидаемого ущерба от прекращения платежей. Второй интерфейс, зависящий от тех же узлов связи и авторизации, не обязательно создает независимый резерв. Поэтому устойчивость цифрового рубля необходимо проверять по всей инфраструктуре, учитывая вероятность, длительность и масштаб сбоев.
11. Ограничения денежного единства и защита пользователя
Сохранение всеобщего эквивалента предполагает, что одинаковые денежные единицы обладают одинаковой платежной силой в пределах установленных законом общих правил. Программируемое исполнение договора и произвольное ограничение расходования самой валюты необходимо различать. В первом случае перевод осуществляется после согласованного события, например подтверждения поставки. Во втором отдельным единицам приписывается запрет на определенные покупки, срок использования или круг получателей. Второй вариант способен дробить денежное пространство на неодинаковые требования.
Автоматизацию целевых бюджетных процедур целесообразно связывать с договором и учетом, а не с постоянным ограничением последующего расходования каждой денежной единицы. После исполнения обязательства средства должны сохранять обычную платежную пригодность в рамках общего правового режима. Техническая возможность ограничения не доказывает его экономическую желательность.
Конфиденциальность также не сводится к выбору между полной анонимностью и неограниченным доступом к истории расчетов. Необходимы определенные цели обработки, разграничение полномочий, регистрация обращений к данным и установленные сроки хранения. Пользователь должен понимать, какие сведения доступны банку, оператору и уполномоченным органам. Прасад рассматривает расширение наблюдаемости финансовой деятельности как одну из существенных общественных сторон цифровизации [22, с. 412–419]. В экономическом анализе это условие доверия и готовности пользоваться инструментом, а не внешнее дополнение к техническому проекту.
Повышение наблюдаемости может уменьшать отдельные формы мошенничества, но централизованный массив данных создает собственную ценность для злоумышленника. При компрометации учетных данных автоматизированный платеж способен исполняться столь же быстро, как законный. Следовательно, оценка должна включать не только долю успешно завершенных переводов, но и частоту несанкционированных операций, средний ущерб и время восстановления прав. Номинальная безрисковость обязательства центрального банка не устраняет операционный риск клиента.
Окончательность записи не разрешает спор о законности платежа. До массового подключения необходим понятный порядок заявления, сохранения доказательств и восстановления прав. При условных переводах отдельно определяется ответственность за неверное подтверждение внешнего события: надежность системы учета поставки становится частью надежности платежа.
Развитие офлайн-возможностей потенциально повышает доступность при перебоях связи, но сопровождается рисками повторного расходования и последующего несогласования записей. В работе Ауэра и Бёме выбор архитектуры связан с такими компромиссами [23, с. 90–94]. Для России экономически оправдано испытание ограниченных сумм и длительности автономного режима в конкретных условиях. Заявление о возможности полноценной работы без связи должно опираться на результаты испытаний и действующие правила, а не только на первоначальную концепцию.
Добровольность позволяет выявлять действительную полезность сервиса. Принудительное хранение повседневных доходов в беспроцентной форме скрывает информацию о спросе и может увеличивать потери населения. Порог хранения показывает экономическое значение простой обратной конвертации.
12. Направления развития и проверка результатов
Приоритетом первого этапа должно стать качество обычного платежа. Подключение цифрового рубля необходимо встраивать в существующие кассовые, бухгалтерские и банковские процессы так, чтобы предприятие могло принимать разные формы рубля без многократного ввода одних данных. Совместимые форматы сообщений и понятные правила подтверждения операции снижают издержки интеграции. Экономическая ценность единого расчетного пространства возрастает при совместимости участников, а не при обязательном использовании одного пользовательского интерфейса.
Управление остатком должно включать пополнение перед покупкой, уведомление о неиспользуемых средствах и простой возврат в банк. Это уменьшает потери дохода и потребность в замещении фондирования. Проверяемые показатели включают срок хранения, неуспешные пополнения и затраты пользователя; автоматическое списание требует понятного согласия.
Предприятиям необходима полная структура расходов: тариф, банковские услуги, интеграция и сопровождение. Сопоставляться должен одинаковый набор услуг, включая возвраты и споры. Возможность сменить участника платформы без повторного сложного подключения поддерживает конкуренцию.
Программа оценки должна связывать затраты с результатами. Кошельки характеризуют доступ, а оборот может расти за счет переводов между собственными счетами. Поэтому покупки, бюджетные платежи и конвертации необходимо учитывать раздельно. Эти различия, существенные для СБП, сохраняются и для цифрового рубля.
Таблица 6
Показатели проверки полезности цифрового рубля
|
Область |
Измеряемый результат |
Основание сравнения |
|
Использование |
Активные кошельки; повторные покупки |
Регулярность при одинаковом сроке после подключения |
|
Стоимость |
Полные расходы на рубль покупок |
Сопоставимые операции и объем обслуживания |
|
Население |
Остаток, срок хранения, цены, бонусы |
Исходные счета и одинаковые товары |
|
Надежность |
Длительность сбоев; время платежа; ущерб |
Общий контур связи, авторизации и расчетов |
|
Банки |
Отток депозитов; цена замещения |
Обычный режим и отдельные стрессовые условия |
|
Государство |
Срок оплаты; стоимость сверки; ошибки |
Однородные бюджетные процедуры до подключения |
Поэтапное подключение банков и предприятий создает возможность последующего сравнительного исследования. Могут сопоставляться изменения издержек у подключенных организаций и у сходных организаций, которые получают доступ позднее. Однако график внедрения связан с размером банков и выручкой предприятий, поэтому группы изначально различаются. Простое сравнение их средних значений даст смещенный результат. Необходимы сведения о динамике до подключения, отрасли, регионе, размере оборота и исходной структуре платежей.
Перспективный метод включает анализ различий изменений и исследование динамики относительно даты подключения. Его применение требует проверки сопоставимости предшествующих тенденций, учета предварительной подготовки и недопущения использования уже подключенных организаций как некорректной контрольной группы для поздних участников. Итоговые показатели должны включать фактическую комиссию на рубль сопоставимых покупок и полные затраты обработки. Оценка влияния на цены дополнительно требует данных об одинаковых товарах. В настоящей работе такие причинные коэффициенты не приводятся, поскольку соответствующая база еще не сформирована.
Бюджетные применения целесообразно расширять от ограниченных процедур с известными исходными сроками, стоимостью сверки и числом ошибок. Сравнение тех же показателей после внедрения позволяет отличить полезную автоматизацию от усложнения уже исправно действующего процесса.
Трансграничное направление должно рассматриваться отдельно от внутренних розничных платежей. Совместимость цифровых валют требует соглашений о доступе, обменном курсе, ликвидности, окончательности расчетов и разрешении споров. Кочергин связывает перспективы международного применения с институциональным взаимодействием [24, с. 165], а Банк международных расчетов рассматривает общую расчетную инфраструктуру в связи с токенизированными активами [26, с. 79–83]. Техническое соединение платформ не устраняет валютный риск, внешние ограничения и необходимость доверия между юрисдикциями.
Развитие национальной платежной системы предполагает сочетание разных форм рубля. Наличные обеспечивают непосредственную передачу и независимость от ряда цифровых узлов, депозиты связаны с кредитованием и доходными сбережениями, цифровой рубль дает доступ к обязательству центрального банка. Распределение функций полезно при простой конвертации, прозрачных правилах и контроле рисков.
Заключение
Цифровой рубль продолжает развитие денежных институтов, сохраняя национальную единицу счета и меняя способ доступа к расчетному требованию. Его полезность не выводится из факта цифровой записи. История денег и анализ всеобщего эквивалента показывают значение общего приема, единства номиналов и надежного исполнения обязательств. Поэтому положительное влияние на национальную экономику зависит от совместимости платежных форм, сокращения реальных издержек и сохранения доверия.
На российских данных установлено, что увеличение стоимости покупок через СБП между IV кварталами 2024 и 2025 годов на 0,490 трлн руб. складывается из положительного компонента расширения сети на 0,714 трлн руб. и отрицательных компонентов расчетной интенсивности и среднего платежа. Этот учетный результат обосновывает необходимость измерять регулярное использование цифрового рубля наряду с подключением к платформе. Он не является оценкой причинного эффекта новой валюты.
При условном переводе 20 % фактического оборота покупок через СБП за 2025 год в сопоставимый сегмент цифрового рубля и заданной структуре исходных тарифов экономия комиссий составляет 4,460 млрд руб. в год. При передаче половины этой суммы покупателям, однодневном предварительном хранении и альтернативной доходности 10 % расчетный денежный результат населения равен 1,741 млрд руб. Порог хранения составляет 4,5625 дня; его превышение при тех же условиях делает результат отрицательным. Следовательно, организация пополнения кошелька влияет на общественную приемлемость проекта не меньше номинальной ставки комиссии.
Снижение комиссий не может полностью учитываться как прирост национального благосостояния. Для покрытия условных дополнительных годовых ресурсных затрат в 1 млрд руб. выбранному обороту необходима реальная удельная экономия не менее 5,605 базисного пункта. Значение чистого общественного эффекта остается предметом последующей проверки по данным о затратах, доступности и рисках. Выгода государства также должна оцениваться за вычетом расходов оператора и с учетом качества бюджетных процедур.
Обоснованное развитие цифрового рубля предполагает добровольность использования гражданами, быстрое пополнение и обратную конвертацию, прозрачность полной стоимости платежа, защиту данных и проверяемую устойчивость инфраструктуры. Для государства приоритетом выступает качество общего расчетного пространства; для населения и предприятий его полезность определяется конкретными расходами, удобством и защитой прав. Именно выполнение этих условий позволяет рассматривать цифровую платежную революцию как улучшение организации хозяйственных связей, а не только как расширение новой технологии.
Литература:
- Маркс К. Капитал. Книга I: Процесс производства капитала. 610 с.
- Menger C. On the Origins of Money / trans. C. A. Foley. Auburn: Ludwig von Mises Institute, 2009. The Economic Journal. 1892. Vol. 2, no. 6. P. 239–255.
- Knapp G. F. The State Theory of Money / abridged ed., trans. H. M. Lucas, J. Bonar. London: Macmillan, 1934.
- Ehnts D. H. Knapp’s State Theory of Money and its Reception in German Academic Discourse. Berlin: Institute for International Political Economy, 2019.
- Гребер Д. Долг: первые 5000 лет истории. Русский перевод.
- Davies G. A History of Money: From Ancient Times to the Present Day. 3rd ed. Cardiff: University of Wales Press, 2002.
- Трахтенберг И. А. Денежное обращение и кредит при капитализме. М.: Издательство Академии наук СССР, 1962.
- Кейнс Дж. М. Общая теория занятости, процента и денег. Русский перевод. Электронный текст, 315 с.
- Friedman M., Schwartz A. J. A Monetary History of the United States, 1867–1960. Princeton: Princeton University Press, 1963.
- Hayek F. A. Denationalisation of Money: The Argument Refined. An Analysis of the Theory and Practice of Concurrent Currencies. 3rd ed. London: Institute of Economic Affairs, 1990. Hobart Paper (Special), no. 70.
- Krugman P. The Return of Depression Economics and the Crisis of 2008. New York: W. W. Norton, 2009. Электронная версия, 162 с.
- Krugman P. R. It’s Baaack: Japan’s Slump and the Return of the Liquidity Trap // Brookings Papers on Economic Activity. 1998. No. 2. P. 137–205.
- Eggertsson G. B., Krugman P. Debt, Deleveraging, and the Liquidity Trap: A Fisher-Minsky-Koo Approach. Preliminary draft, November 16, 2010. 33 p.
- Minsky H. P. The Financial Instability Hypothesis. Annandale-on-Hudson: The Jerome Levy Economics Institute, 1992. Working Paper no. 74. May. 10 с.
- Shaikh A. Capitalism: Competition, Conflict, Crises. New York: Oxford University Press, 2016.
- Tsoulfidis L. Competing Schools of Economic Thought. Berlin; Heidelberg: Springer, 2010. DOI: 10.1007/978–3-540–92693–1.
- Tsoulfidis L., Tsaliki P. Classical Political Economics and Modern Capitalism: Theories of Value, Competition, Trade and Long Cycles. Cham: Springer, 2019. DOI: 10.1007/978–3-030–17967–0.
- Mitchell W., Wray L. R., Watts M. Modern Monetary Theory and Practice: An Introductory Text. Callaghan: Centre of Full Employment and Equity, University of Newcastle, 2016. Электронный текст, 397 с.
- Borio C. On Money, Debt, Trust and Central Banking. Keynote address, Cato Institute’s 36th Annual Monetary Conference, Washington, 15 November 2018. Bank for International Settlements. 22 с.
- McLeay M., Radia A., Thomas R. Money in the Modern Economy: An Introduction // Bank of England Quarterly Bulletin. 2014. Q1. P. 4–13.
- McLeay M., Radia A., Thomas R. Money Creation in the Modern Economy // Bank of England Quarterly Bulletin. 2014. Q1. P. 14–27.
- Prasad E. S. The Future of Money: How the Digital Revolution Is Transforming Currencies and Finance. Cambridge, MA: The Belknap Press of Harvard University Press, 2021.
- Auer R., Böhme R. The Technology of Retail Central Bank Digital Currency // BIS Quarterly Review. March 2020. P. 85–100.
- Кочергин Д. А. Мировой опыт внедрения цифровых валют центральных банков для розничных платежей в странах с формирующимся рынком и развивающихся странах // Вестник Института экономики Российской академии наук. 2024. № 5. С. 130–171. DOI: 10.52180/2073–6487_2024_5_130_171.
- Андрюшин С. А., Кочергин Д. А. Стейблкойны как новая форма цифровых денег: эмиссия, обращение, регулирование и управление рисками // Вопросы экономики. 2022. № 6. С. 42–68. DOI: 10.32609/0042–8736–2022–6-42–68.
- Bank for International Settlements. The Next-Generation Monetary and Financial System // Annual Economic Report 2025. Chapter III. P. 77–114.
- Банк России. Концепция цифрового рубля. Апрель 2021. URL: https://www.cbr.ru/Content/Document/File/120075/concept_08042021.pdf (дата обращения: 12.09.2026).
- Банк России. Цифровой рубль. Информационная страница. URL: https://www.cbr.ru/PSystem/dr/ (дата обращения: 12.09.2026).
- Банк России. Вопросы и ответы: цифровой рубль. URL: https://www.cbr.ru/faq/dr/ (дата обращения: 12.09.2026).
- Банк России. Решение Совета директоров Банка России о тарифах на услуги на платформе цифрового рубля от 28.08.2026. URL: https://cbr.ru/rbr/dir_decisions/rsd_2026–08–28_45_01/ (дата обращения: 12.09.2026).
- Банк России. Система быстрых платежей: IV квартал 2025 года. Интерактивные ряды за 2021–2025 годы. URL: https://www.cbr.ru/analytics/nps/sbp/4_2025/ (дата обращения: 12.09.2026).
- Банк России. Денежные агрегаты. URL: https://www.cbr.ru/vfs/statistics/credit_statistics/monetary_agg.xlsx (дата обращения: 12.09.2026).
- Банк России. Развитие национальной платежной системы: II квартал 2026 года. URL: https://www.cbr.ru/Collection/Collection/File/62351/development_nps_2026-q2.pdf (дата обращения: 12.09.2026).
- Банк России. Система быстрых платежей. Тарифы и условия использования. URL: https://www.cbr.ru/PSystem/sfp/ (дата обращения: 12.09.2026).