Запасы обеспечивают непрерывность производственной и торговой деятельности и для многих организаций являются значимой частью оборотных активов. Достоверные и своевременные данные об их наличии, движении и стоимости необходимы руководству и менеджерам для планирования, управления закупками и принятия решений, а пользователям бухгалтерской (финансовой) отчетности — для оценки финансового положения и результатов деятельности организации. Поэтому бухгалтерский учет и внутренний контроль запасов должны обеспечивать полноту и надежность такой информации. В условиях цифровизации это особенно важно из-за большого числа операций по поступлению, перемещению и выбытию запасов и необходимости согласования бухгалтерских и складских данных. ФСБУ 5/2019 «Запасы» устанавливает правила признания, оценки и списания запасов [2], а статья 19 Федерального закона № 402-ФЗ требует от экономического субъекта организовать и осуществлять внутренний контроль совершаемых фактов хозяйственной жизни [1]. Очевидно, что внедрение автоматизированной информационной системы должно оцениваться не только по сокращению трудоемкости учета, но и по влиянию на достоверность информации и эффективность контроля.
Понятия «цифровизация», «автоматизация», «программное решение» и «автоматизированная информационная система» не являются синонимами. В рамках исследования цифровизация понимается как обширный широкий процесс преобразования учетных и управленческих процессов на основе цифровых технологий [6; 7], автоматизация — как передача техническим средствам выполнения отдельных учетных и контрольных операций по заданным алгоритмам, а программное решение — как конкретный инструмент реализации таких функций. Согласно ГОСТ 34.003–90 автоматизированная система включает персонал и комплекс средств автоматизации, совместно реализующие информационную технологию выполнения установленных функций [8]. Применительно к учету запасов под автоматизированной информационной системой (АИС) в статье понимается автоматизированная система, обеспечивающая сбор, регистрацию, обработку, хранение и предоставление информации о наличии и движении запасов. Таким образом, цифровизация задает общий контекст преобразований, автоматизация характеризует способ выполнения функций, программные решения являются инструментами, а АИС — организационно-технической средой их применения. Исследования показывают, что такие системы ускоряют обработку данных и позволяют объединять первичные документы, складские операции и бухгалтерские записи, однако результат зависит от корректности настройки системы и подготовки пользователей [4; 6; 7]. Поэтому ключевым риском становится разрыв между скоростью автоматизированной обработки и качеством контрольной среды: ошибка в алгоритме, настройке или исходных данных способна многократно воспроизводиться.
Для сокращения трудоемкости учетных процедур и одновременного усиления внутреннего контроля целесообразно рассматривать возможности автоматизированных информационных систем во взаимосвязи с конкретным контрольным результатом. Основные направления такого влияния представлены в таблице 1.
Таблица 1
Влияние возможностей автоматизированных информационных систем на учет и внутренний контроль запасов
|
Возможность системы |
Результат для бухгалтерского учета |
Контрольный эффект |
|
Автоматическое формирование бухгалтерских записей по данным первичных документов |
Снижение объема ручного ввода и единообразие отражения типовых операций |
Снижение вероятности арифметических и технических ошибок; возможность встроенной проверки корреспонденции счетов |
|
Интеграция бухгалтерского и складского учета |
Формирование единого информационного массива по движению и остаткам запасов |
Сокращение расхождений между подсистемами и ускорение сверки данных |
|
Обработка операций в режиме, близком к реальному времени |
Повышение оперативности информации об остатках и движении материальных ценностей |
Своевременное выявление отрицательных остатков, превышения лимитов и иных отклонений |
|
Настройка автоматических проверок и уведомлений |
Формализация правил обработки учетной информации |
Переход от последующего выявления части ошибок к предупреждающему контролю |
|
Разграничение прав и журналирование действий пользователей |
Повышение прослеживаемости изменений учетных данных |
Ограничение несанкционированного вмешательства и возможность последующего анализа действий пользователей |
Представленные возможности показывают, что автоматизация способна обеспечить выполнение части контрольных действий непосредственно при совершении операции. Однако автоматизация и АИС не являются самостоятельными элементами системы внутреннего контроля (СВК). Согласно рекомендациям Минфина России, приведенным в Информации № ПЗ-11/2013, СВК включает контрольную среду, оценку рисков, процедуры внутреннего контроля, информацию и коммуникацию, а также оценку внутреннего контроля [3]. При этом Минфин относит к процедурам внутреннего контроля действия, связанные с компьютерной обработкой информации и информационными системами, и различает автоматические, полуавтоматические и ручные процедуры [3]. Следовательно, автоматизация выступает способом реализации части контрольных процедур, а АИС одновременно служит технологической средой и источником информации для их выполнения и оценки. Эффективность таких процедур зависит от контрольной среды, оценки рисков и распределения ответственности; применительно к запасам также необходимо сочетать автоматизированные проверки с контролем сохранности и документированными процедурами [5].
Автором предлагается трехуровневый порядок организации контрольных процедур учета запасов в АИС. Первый уровень составляют встроенные автоматизированные проверки при вводе и обработке операций; второй — организационные процедуры, устанавливающие права, согласования и ответственность; третий — периодическая оценка надежности данных, настроек системы и результатов контроля. Соотношение пяти элементов СВК, места АИС и предлагаемого порядка представлено на рисунке 1.
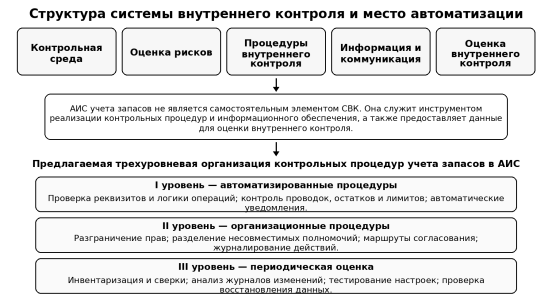
Рис. 1. Место АИС и контрольных процедур в системе внутреннего контроля запасов
Предлагаемый порядок конкретизирует реализацию контроля запасов в АИС. На первом уровне отклонение выявляется до завершения или при регистрации операции; на втором создаются организационные ограничения для некорректных и несанкционированных действий; на третьем оценивается надежность совокупности применяемых процедур в отчетном периоде. Так автоматизированные проверки включаются в общую СВК и дополняются организационными и последующими контрольными действиями.
Практическая реализация предложенного порядка требует решения ряда проблем, возникающих при эксплуатации автоматизированных учетных систем. Их целесообразно рассматривать в формате «проблема — направление решения».
Проблема 1. Ошибки настройки учетной системы. Некорректные алгоритмы, параметры номенклатуры, способы оценки или правила отражения операций приводят к систематическому повторению ошибки. Решение — документировать ключевые настройки, тестировать изменения до ввода в эксплуатацию и периодически сверять их с учетной политикой; для операций повышенного риска использовать контрольные примеры с заранее известным результатом.
Проблема 2. Недостаточное разграничение полномочий пользователей. Совмещение функций создания, изменения и подтверждения операции повышает риск ошибок и неправомерных изменений. Решение — ролевая модель доступа, разделение несовместимых полномочий, периодический пересмотр прав и журналирование критичных действий. Изменение справочников и параметров учета запасов должно выполняться ограниченным кругом пользователей с последующей проверкой.
Проблема 3. Расхождения между бухгалтерским и складским учетом. Причинами могут быть разные справочники, сбои обмена или несвоевременное отражение операций. Решение — единые справочники, автоматическая сверка количественных и стоимостных показателей и уведомления о несоответствиях. Результаты сверок следует фиксировать, а существенные отклонения анализировать до закрытия отчетного периода.
Проблема 4. Технические сбои и риск утраты учетной информации. Зависимость учета от программно-технической инфраструктуры требует контролировать не только наличие резервных копий, но и возможность восстановления. Решение — регламентированное копирование, контроль успешности создания копий и периодическое тестовое восстановление данных.
Проблема 5. Формальный характер автоматизированных контрольных процедур. Избыточные предупреждения могут игнорироваться, а чрезмерные блокировки — стимулировать обход установленных правил. Решение — риск-ориентированная настройка: критические ошибки блокируют операцию, существенные отклонения требуют подтверждения, информационные сообщения используются для анализа. Набор контролей следует пересматривать с учетом выявленных ошибок и результатов инвентаризаций.
Таким образом, АИС повышают оперативность учета запасов и позволяют встроить часть контрольных действий непосредственно в обработку операций, но ошибки настройки, доступа и технической инфраструктуры способны приобретать системный характер. Автоматизация не образует самостоятельного элемента СВК: она является способом выполнения отдельных контрольных процедур и средством информационного обеспечения. Предлагаемый трехуровневый порядок связывает автоматические проверки с организационными мерами и периодической оценкой надежности, обеспечивая сочетание предупреждающих, текущих и последующих процедур. Это способствует повышению достоверности данных о наличии, движении и стоимости запасов и снижению риска искажений бухгалтерской информации.
Литература:
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» (ред. от 15.12.2025).
- Приказ Минфина России от 15.11.2019 № 180н «Об утверждении Федерального стандарта бухгалтерского учета ФСБУ 5/2019 «Запасы»».
- Информация Минфина России № ПЗ-11/2013 «Организация и осуществление экономическим субъектом внутреннего контроля совершаемых фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности» (направлена письмом Минфина России от 25.12.2013 № 07–04–15/57289).
- Кузнецова Н. В., Ходячих В. А., Курбаналиев Т. И. К вопросу об автоматизации бухгалтерского учета материально-производственных запасов // Вестник ВГУИТ. 2017. Т. 79. № 3. С. 194–202. DOI: 10.20914/2310–1202–2017–3–194–202.
- Клычова Г. С., Закирова А. Р., Залилова З. А., Гимадиев И. М. Совершенствование методического обеспечения контроля наличия и сохранности запасов в системе управления предприятием // Вестник Казанского государственного аграрного университета. 2021. Т. 16. № 2 (62). С. 107–115. DOI: 10.12737/2073–0462–2021–107–115.
- Камилова Р. Ш., Муртилова К. М. Цифровизация бухгалтерского учета как части цифровой экономики // Управленческий учет. 2023. № 12–2. С. 449–457. DOI: 10.25806/uu12–22023449–457.
- Попов А. Ю., Резаева А. М. Инновационные подходы к цифровизации бухгалтерского учета // Baikal Research Journal. 2023. Т. 14. № 1. С. 11–20. DOI: 10.17150/2411–6262.2023.14(1).11–20.
- ГОСТ 34.003–90. Информационная технология. Комплекс стандартов на автоматизированные системы. Автоматизированные системы. Термины и определения.