Экономическая безопасность предприятия представляет собой состояние, при котором жизненно важные интересы организации надежно защищены от воздействия внешних и внутренних угроз.
Истоки понятия «экономическая безопасность» зародились в развитых капиталистических странах, преимущественно в странах Западной Европы в семидесятых годах двадцатого века. В то время перед этими странами стояли задачи укрепления и сохранения позиций страны в экономической системе мира.
Под экономической безопасностью предприятия понимается его способность наиболее рационально использовать имеющиеся ресурсы для ограждения бизнеса от угроз и обеспечения его устойчивой работы.
Можно выделить основные функциональные составляющие экономической безопасности организации, наглядно представив их на рисунке 1.

Рис. 1. Перечень функциональных составляющих экономической безопасности предприятия
Экономическая безопасность предполагает такое положение предприятия, при котором ему обеспечена защита от отрицательного воздействия внешних и внутренних деструктивных факторов, и гарантировано надежное осуществление всех коммерческих задач его деятельности.
Искусство управления на сегодняшний день является чуть ли не самым важным условием для устойчивого функционирования предприятий в современных условиях.
Цели обеспечения экономической безопасности предприятия наглядно показаны на рисунке 2.
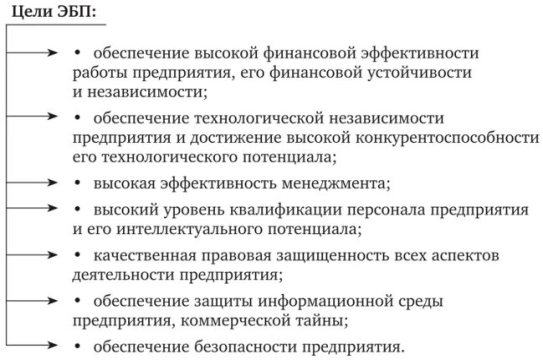
Рис. 2. Цели экономической безопасности предприятия
На сегодняшний день в научных работах, касающихся проблем обеспечения экономической безопасности, рассматриваются темы кадровой политики, бухгалтерского учета, система управлением предприятием, управленческий учет, но зачастую данные темы не затрагивают необходимость в обеспечении экономической безопасности, без которой невозможно представить функционирование современного предприятия.
Этапы организации обеспечения экономической безопасности наглядно представлены на рисунке 3.

Рис. 3. Этапы организации обеспечения экономической безопасности
Практически все случаи, при которых предприятию был нанесен экономический ущерб связанны со специально созданными либо с уже существующими ошибками, допущенными при построении бизнес-процессов, написании организационной структуры и учредительных документов, причем ни аудиторские проверки, ни процедуры контроля, ни внутренние процедуры контроля зачастую не могут обеспечить экономическую безопасность должным образом.
Самым лучшим решением вопросов обеспечения экономической безопасности является принятие их во внимание на этапе учреждения предприятия, определения структуры организации, построения бизнес-процессов, формирования органов управления.
Самым сильным влиянием на обеспечение экономической безопасности является взаимодействие отделов и подразделений со службой внутренней безопасности организации.
Совершенствуя систему экономической безопасности, руководство предприятия тем самым повышает уровень его конкурентоспособности.
Литература:
- Асеева, Д. В. Финансовая безопасность как составляющая экономической безопасности организации / Д. В. Асеева // Экономическая безопасность социально-экономических систем: вызовы и возможности: Сборник трудов VI Международной научно-практической конференции, Белгород, 25 апреля 2024 года. — Белгород: Эпицентр, 2024. — С. 135–138. — EDN WMRYPA.
- Залозная, Д. В. Роль информационной безопасности в обеспечении экономической безопасности предприятия / Д. В. Залозная, В. О. Щербакова // Экономика и предпринимательство. — 2024. — № 4(165). — С. 1455–1459. — DOI 10.34925/EIP.2024.165.4.295. — EDN LNBVPK.
- Мадатова, О. В. Роль службы безопасности в обеспечении экономической безопасности предприятия / О. В. Мадатова // Вестник ИМСИТ. — 2025. — № 1(101). –С. 40.
- Махмудова, М. М. Финансовая безопасность хозяйствующих субъектов как элемент их экономической безопасности (на примере предприятий Тюменского региона) / М. М. Махмудова // Вестник Белгородского университета кооперации, экономики и права. — 2024. — № 2(105). — С. 171–179
- Юдина, О. Н. Обеспечение финансовой безопасности предприятия как составляющей экономической безопасности в реализации политики импортозамещения / О. Н. Юдина // Ученые записки Международного банковского института. — 2025. — № 1(51). С. 200.