С середины XX века в экономически развитых странах ежегодно фиксируется тенденция увеличения доли безналичных расчетов в общем объеме совершенных расчетно-платежных операций, чему способствуют следующие факторы: целенаправленная государственная политика сокращения наличных расчетов; автоматизация систем расчетов и платежей; развитие систем электронного обращения; распространение и популяризация существующих форм безналичных расчетов, а также появление и массовое внедрение новых способов и форм безналичных расчетов; расширение спектра розничных платежных и расчетных услуг и появление новых финансовых продуктов; ускорение и повышение доступности и надежности безналичных расчетов; увеличение количества расчетно-платежных систем; развитие бизнеса в виртуальном пространстве; повышение уровня доверия как к банковской системе, так и к безналичным деньгам и расчетам; внедрение инноваций и развитие техники, технологий, связи и другое [1].
Расчеты — это процесс подсчета сумм, подлежащих передачи одним лицом другому (как правило, проводятся исключительно мысленно представляемыми деньгами, т. е. заменителями денег), тогда как платеж — это передача или перевод законных средств платежа (денег) плательщиком получателю, которому он должен в соответствии с расчетами, и в результате чего плательщик освобождается от долга (погашается его денежное обязательство) [2].
Под безналичными расчетами понимается процесс обмена информацией между плательщиком (отправителем) и получателем денежных средств с целью погашения денежных обязательств без использования наличных денег. Любая расчетная операция обязательно должна завершаться платежом (безусловным и безотзывным актом передачи денег отправителем получателю):
– путем перевода денежных средств по банковским счетам;
– путем перевода денежных средств без открытия индивидуального банковского счета;
– путем взаимного зачета денежных требований и обязательств с окончательным переводом неурегулированного остатка на банковский счет получателя.
Безналичные расчеты чаще всего отражаются путем записей по банковским счетам о переводе денежных средств. Однако существуют финансово-расчетные инструменты, схемы расчетов которых исключают участие кредитной организации. Например, при совершении расчетов электронными деньгами, чеками или векселями, подразумевающих смену держателей финансово-расчетных инструментов, банковский счет не задействован, поскольку отсутствует необходимость использования денег. Однако в данном случае реализовать платеж (завершающий расчет, который обязательно проводится законным платежным средством) на практике невозможно, потому что его завершением должно стать исполнение кредитной организацией денежного обязательства путем изъятия у держателя расчетно-платежного инструмента и одновременного перечисления (выдачи) ему суммы денежных средств. Схема расчетов без участия кредитных организаций представлена на рис.1 на примере расчетов электронными денежными средствами [3].
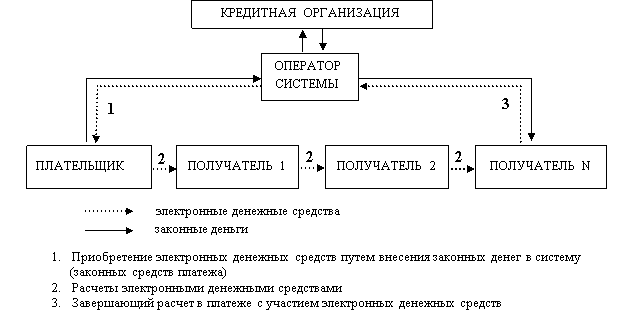 Рис. 1. Расчеты и платежи с участием электронных денежных средств
Рассмотрим основные классификации безналичных расчетов.
В зависимости от участников безналичных расчетов выделяют:
– безналичные расчеты физических лиц (расчеты населения);
– безналичные расчеты юридических лиц, включающие межхозяйственные расчеты (в расчетах принимают участие предприятия, организации, фирмы, бюджетные учреждения, другие) и межбанковские расчеты (сторонами расчетов являются кредитные организации).
Безналичные расчеты проводятся по следующим типам операций:
– безналичные расчеты по товарным операциям;
– безналичные расчеты по нетоварным операциям.
В отличие от товарных операций нетоварные операции не предполагают получения в обмен какого-либо эквивалента (например, оплата налогов, оплата штрафов, оплата страховок и другое).
В зависимости от характера операции безналичные расчеты подразделяются на:
– безналичные расчеты по финансовым операциям;
– безналичные расчеты по нефинансовым операциям.
Безналичные расчеты могут совершаться путем:
– записей по банковским счетам о переводе денежных средств;
– зачетов взаимных требований и обязательств;
– передачи расчетно-платежных инструментов (электронных денег, чеков, векселей и другое).
В зависимости от места проведения безналичных расчетов выделяют:
– внутригосударственные (внутренние) расчеты;
– межгосударственные (внешние) расчеты.
Безналичные расчеты совершаются с использованием различных финансово-расчетных инструментов, каждый из которых обладает специфическими чертами и свойствами [4]:
– расчеты платежными поручениями;
– расчеты по поручению физических лиц без открытия банковского счета;
– расчеты аккредитивами;
– расчеты инкассовыми поручениями;
– расчеты чеками;
– расчеты платежными требованиями;
– расчеты электронными денежными средствами (электронными деньгами);
– расчеты векселями;
– расчеты с использованием банковских карт;
– расчеты сберегательными сертификатами на предъявителя.
В зависимости от наличия или отсутствия посредников при совершении расчетных операций выделяют:
– безналичные расчеты без участия посредников, которые совершаются напрямую между плательщиком и получателем;
– безналичные расчеты, совершаемые с участием посредников.
Различают следующие расчеты в зависимости от выражения переводимой суммы денежных средств:
– безналичные расчеты, выраженные в денежной единице;
– безналичные расчеты, имеющие частное выражение.
В зависимости от статуса участников безналичных расчетов выделяют:
– расчеты, совершаемые между резидентами (лицами, зарегистрированными в определенной стране и подчиняющимися ее национальному законодательству);
– расчеты, совершаемые между нерезидентами (лицами, не являющимися резидентами);
– расчеты, совершаемые между резидентом и нерезидентом.
Инициатором расчетной операции может выступать как отправитель денежных средств, так и их получатель, поэтому выделяют:
– расчетные операции, инициируемые получателем;
– расчетные операции, инициируемые отправителем.
Одним из критериев классификации безналичных расчетов является «государственное регулирование»:
– безналичные расчеты, регулируемые государством;
– безналичные расчеты, нерегулируемые государством (например, расчеты криптовалютой).
Безналичные расчеты снимают временные и пространственные ограничения совершения расчетно-платежных операций, увеличивают скорость обращения денег, являются более экономичными, прозрачными, удобными и безопасными, чем платежи наличными. Своевременность, надежность и эффективность расчетных операций обеспечивается за счет соблюдения основных принциповорганизации безналичных расчетов:
– соблюдение правового режима осуществления расчетов и платежей;
– совершение и отражение расчетов по открытым в кредитных организациях банковским счетам (за исключением случаев, когда при расчетах не используется банковский счет);
– обеспечение наличия ликвидных средств у плательщика (отправителя) на принадлежащем ему банковском счете для совершения расчетных операций с целью своевременного и бесперебойного их перевода в рамках применяемых форм безналичных расчетов;
– наличие распоряжения плательщика (отправителя) о списании денежных средств с его банковского счета (акцепта), за исключением случаев, предусмотренных законодательством, когда возможно бесспорное и безакцептное списание денежных средств с банковского счета;
– срочность платежа;
– свобода выбора форм безналичных расчетов;
– контроль участников расчетов за своевременностью и правильностью совершения расчетных операций и соблюдения российского законодательства;
– материальная ответственность субъектов расчетных отношений за соблюдением договорных условий, которая предусматривает возмещение убытков, уплату штрафов, пени и другие меры ответственности в случае нарушения договорных обязательств в части расчетов и платежей.
Развитие безналичных расчетов, в том числе путем внедрения новых высокотехнологичных финансово-расчетных инструментов, и эффективное правовое регулирование в сфере расчетов и платежей оказывают положительное влияние на финансово-экономическое состояние страны, в то время как политическая нестабильность; финансовый кризис; экономическая стагнация; отсутствие государственной политики, нацеленной на снижение уровня налично-денежного оборота; увеличение объемов и количества операций теневого рынка и криминогенной сферы; высокий уровень туристов и мигрантов, предпочитающих проведение операций с наличными деньгами способствуют снижению доверия к банковской системе и к безналичным расчетам, что негативно отражается как на состоянии экономики, так и на благосостоянии ее граждан.
Литература:
- Дюдикова, Е. И. Денежная масса и электронные деньги / Е. И. Дюдикова // Проблемы современной экономики: материалы V международной научной конференции. — Самара: Издательство АСГАРД, 2016. — С. 57–63.
- Банковское дело. Управление и технологии: Учебник для студентов вузов, обучающихся по экономическим специальностям / под ред. проф. А. М. Тавасиева. — 2-е изд, перераб и доп. — М.: ЮНИТИ-ДАНА, 2005. — 671 c.
- Дюдикова, Е. И. Электронные деньги на современном этапе своего развития (начало XXI века) / Е. И. Дюдикова // Актуальные вопросы экономических наук: материалы XLV международной научно-практической конференции. — Новосибирск: Издательство ЦРНС, 2015. — С. 100–106.
- Дюдикова, Е. И. Сравнительная характеристика электронных денег и других инструментов безналичных расчетов / Е. И. Дюдикова // Экономика устойчивого развития. — 2016. — № 3 (27). — С. 139–150.